Domain high-low.de kaufen?
Wir ziehen mit dem Projekt
high-low.de um.
Sind Sie am Kauf der Domain
high-low.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain high-low.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Günstig & gutGünstig & gut , Bedingt durch die massiven Teuerungen müssen viele Menschen sparen. Davon sind junge Familien gleichermaßen wie Pensionisten, Studenten oder Geringverdiener betroffen. Trotz gestiegener Lebensmittelpreise ist es dennoch möglich, gut und preiswert zu kochen. Im vorliegenden Buch finden sich rund 120 Rezepte für Suppen und Eintöpfe, für pikante Kürbis-Fleischbällchen, Putencurry, Champignonkuchen, herzhafte Strudel oder Nudel-Gerichte, für süße Hauptspeisen wie Schmarren, Scheiterhaufen, Schoko-Topfenknödel, sowie für Brot und Kleingebäck. Jedes Rezept wurde mehrfach getestet und ist absolut gelingsicher! , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20240823, Produktform: Leinen, Redaktion: Gimbutyte, Joana, Seitenzahl/Blattzahl: 144, Keyword: Rezepte wenig Geld; billig kochen; billige Gerichte; billige Rezepte; einfache Rezepte; erprobte Rezepte; gar es ohne Bares; gelingsichere Rezepte; gutes preiswertes Essen; günstig kochen; günstige Eintöpfe; günstige Gerichte; günstige Hauptspeisen; günstige Rezepte; günstige Suppen; günstige süße Hauptspeisen; günstiges Brot und Gebäck; günstiges Essen; günstiges Essen für jeden Tag; kochen mit wenig Geld; kochen ohne Kohle; preisewerte Gerichte für jeden Tag; preiswert kochen; preiswerte Aufläufe; preiswerte Eintöpfe; preiswerte Hauptspeisen; preiswerte Kartoffelgerichte; preiswerte Knödel; preiswerte Nudelgerichte; preiswerte One-Pot-Gerichte; preiswerte Rezepte, Fachschema: Kochen / Preisgünstig Kochen~Kochen / Allgemeines Kochbuch, Grundwissen~Kochen / Dessert, Süßspeise, Konfitüre, Konfekt, Fachkategorie: Kochen und Rezepte allgemein~Preisgünstig Kochen~Kochen: Hauptgerichte~Kochen: Desserts, Warengruppe: HC/Themenkochbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 172, Höhe: 13, Gewicht: 492, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **


Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
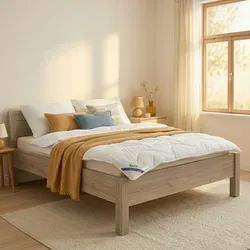
SALE-Angebot: Bettdecke 135 x 200 cm + Kissen gratisTraumhafter Schlafkomfort im Set: Deine kuschelige Bettdecke inkl. GRATIS Kopfkissen! Verwandle dein Schlafzimmer in eine Wohlfühloase. Mit unserem hochwertigen Steppbett genießt du erholsame Nächte und ein perfekt abgestimmtes Schlaferlebnis. Das Beste daran: Beim Kauf der Bettdecke erhältst du das passende Kopfkissen (40 x 80 cm) völlig kostenlos dazu! Warum du dieses Set lieben wirst: Ideales Schlafklima: Die Bettdecke (135 x 200 cm) verfügt über eine moderne Klimafaser-Füllung. Dank der Wärmeklasse „Normal“ ist sie dein perfekter Begleiter für das ganze Jahr. Sanft zu deiner Haut: Der Bezug aus hochwertiger Microfaser fühlt sich wunderbar seidig an. Die elegante Wellensteppung verhindert das Verrutschen der Füllung. Hygiene leicht gemacht: Ideal für Hausstauballergiker! Das gesamte Set ist bei 60°C waschbar und trocknergeeignet. Durchdachte Details: Das Gratis-Kopfkissen kommt mit einem praktischen Reißverschluss zur individuellen Anpassung. Qualität aus Europa: Nachhaltig und hochwertig – hergestellt unter dem Standard "Made in EU". Produktdetails auf einen Blick: Merkmal Bettdecke Kopfkissen (GRATIS) Maße 135 x 200 cm 40 x 80 cm Material Bezug 100% Polyester (Microfaser) 100% Polyester (Microfaser) Füllung Klimafaser (800 g) Kunstfaser (370 g) Besonderheit Wellensteppung Reißverschluss Pflege 60°C Wäsche / Trockner 60°C Wäsche / Trockner Zertifizierung OEKO-TEX Standard 100 OEKO-TEX Standard 100 Gönn dir das Upgrade für dein Bett! Bestell jetzt und sichere dir das komfortable Kopfkissen als Geschenk dazu. Für einen Schlaf, nach dem du dich morgens endlich richtig erholt fühlst. Verantwortliche Person für die EU: Verantwortlich für dieses Produkt ist der in der EU ansässige Wirtschaftsakteur: Verkäufername: BeCo Matratzen GmbH & Co.KGDaimlerstr. 16, 32312 Lübbecke, Deutschlandbeco@beco-gmbh.deSie finden den für das Produkt verantwortlichen Wirtschaftsakteur auch auf dem jeweiligen Produkt bzw. der Verpackung oder in einer dem jeweiligen Produkt beigefügten Unterlage.24,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Günstig & gutGünstig & gut , Bedingt durch die massiven Teuerungen müssen viele Menschen sparen. Davon sind junge Familien gleichermaßen wie Pensionisten, Studenten oder Geringverdiener betroffen. Trotz gestiegener Lebensmittelpreise ist es dennoch möglich, gut und preiswert zu kochen. Im vorliegenden Buch finden sich rund 120 Rezepte für Suppen und Eintöpfe, für pikante Kürbis-Fleischbällchen, Putencurry, Champignonkuchen, herzhafte Strudel oder Nudel-Gerichte, für süße Hauptspeisen wie Schmarren, Scheiterhaufen, Schoko-Topfenknödel, sowie für Brot und Kleingebäck. Jedes Rezept wurde mehrfach getestet und ist absolut gelingsicher! , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20240823, Produktform: Leinen, Redaktion: Gimbutyte, Joana, Seitenzahl/Blattzahl: 144, Keyword: Rezepte wenig Geld; billig kochen; billige Gerichte; billige Rezepte; einfache Rezepte; erprobte Rezepte; gar es ohne Bares; gelingsichere Rezepte; gutes preiswertes Essen; günstig kochen; günstige Eintöpfe; günstige Gerichte; günstige Hauptspeisen; günstige Rezepte; günstige Suppen; günstige süße Hauptspeisen; günstiges Brot und Gebäck; günstiges Essen; günstiges Essen für jeden Tag; kochen mit wenig Geld; kochen ohne Kohle; preisewerte Gerichte für jeden Tag; preiswert kochen; preiswerte Aufläufe; preiswerte Eintöpfe; preiswerte Hauptspeisen; preiswerte Kartoffelgerichte; preiswerte Knödel; preiswerte Nudelgerichte; preiswerte One-Pot-Gerichte; preiswerte Rezepte, Fachschema: Kochen / Preisgünstig Kochen~Kochen / Allgemeines Kochbuch, Grundwissen~Kochen / Dessert, Süßspeise, Konfitüre, Konfekt, Fachkategorie: Kochen und Rezepte allgemein~Preisgünstig Kochen~Kochen: Hauptgerichte~Kochen: Desserts, Warengruppe: HC/Themenkochbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 172, Höhe: 13, Gewicht: 492, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vliet, Pim van: High Returns from Low RiskHigh Returns from Low Risk , Der Weg zum eigenen stabilen Aktien-Portfolio , Querlenker & Kugelgelenke > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20170123, Produktform: Leinen, Autoren: Vliet, Pim van~Koning, Jan de, Seitenzahl/Blattzahl: 183, Keyword: Buch; FBV; Investment; aktien; aktien anlegen; aktien investieren; aktien kaufen; aktienanalyse; aktiendepot; aktienempfehlung; aktienempfehlungen; aktienfonds; aktienhandel; aktienkauf; aktienkurse; aktienmarkt; aktuelle zinsen; altersvorsorge; anlage; anlagefonds; anlageformen; anlagemöglichkeiten; anlagestrategie; anlegen; anleihen; bank; bank zinsen; bankzinsen; baudarlehen; baufinanzierung; baukredit; bausparen; bausparvertrag; bauzinsen; beste geldanlage; beste geldanlage 2017; beste geldanlage momentan; beste geldanlage ohne risiko; beste zinsen; bestes tagesgeldkonto; beteiligung; brauche geld; bundesanleihen; bundesanleihen rendite; bundesschatzbriefe; börse; börsenbrief, Fachschema: Aktie - Aktionär~Wertpapier / Aktie~Anlage (finanziell) - Geldanlage~Kapitalanlage, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 142, Höhe: 17, Gewicht: 368, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.